Domain coaching-concept.de kaufen?
Wir ziehen mit dem Projekt
coaching-concept.de um.
Sind Sie am Kauf der Domain
coaching-concept.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coaching-concept.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Handbuch Coaching und Beratung, Fachbücher von Björn MiggeSeit über einem Jahrzehnt gibt Björn Migge mit diesem Handbuch einen einzigartigen Überblick über wichtige Praxismodelle, Methoden und Beratungsanlässe im Coaching und in der Beratung. Der breite theoretische Grundstock wird durch Übungen und umfangreiche Falldarstellungen vertieft. Dieses Standardwerk interessiert eine grosse Leserschaft, denn die Breite der Themen, Modelle und Methoden fürs Coaching sowie der sich daraus ergebende integrative Ansatz lassen sich bestens in die eigene Coachingarbeit übertragen. Die umfangreichen, oft sehr bewegenden Falldarstellungen gehen in die Tiefe der Coachingarbeit. Neu sind die Kapitel zu den Kernkompetenzen im Coaching sowie zum Online-Coaching. Die Stärken dieses Buches sind die vielen praktischen Anregungen und die Vermittlung des Verständnisses von praktischen Coachingproblemen und deren Lösung im Coachingalltag. Insgesamt ist Björn Migge ein Buch gelungen, das sich gleichermassen für das Lernen und die Praxis eignet.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
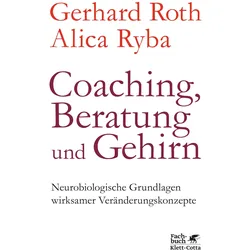
Coaching, Beratung und Gehirn, Fachbücher von Gerhard RothDas Buch beleuchtet das Thema Coaching aus neurobiologischer sowie psychologischer Perspektive und bietet fundierte Grundlagen für eine wirksame Beratungspraxis. Es erläutert Faktoren, welche die Entwicklung und Veränderbarkeit von Persönlichkeit sowie Erlebens- und Verhaltensweisen bedingen, und vermittelt ein tiefgreifendes Verständnis verschiedener Interventionsansätze und ihrer Wirkungsweise. Die wichtigste Aufgabe eines Coaches ist es, den Klienten dabei zu unterstützen, einschränkende Erlebens- und Verhaltensmuster zu erweitern. Die Autoren schildern, mit welchen neurowissenschaftlich fundierten Methoden dies in der beratenden Praxis gelingen kann. Das Buch wirft einen differenzierten Blick auf verschiedene Veränderungsebenen und -strategien sowie auf die Wirksamkeit von Coaching-Interventionen. Ein neurowissenschaftliches Standardwerk für qualitativ hochwertige Beratung. - Gerhard.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
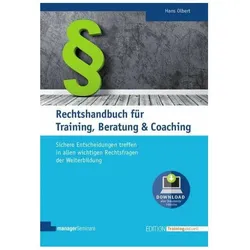
Rechtshandbuch für Training, Beratung & Coaching, Fachbücher von Hans OlbertRechtshandbuch für Ausbildung, Beratung und Coaching: Das rechtliche Standardwerk für alle zentralen Rechtsgebiete der Weiterbildung. Mit regelmässigen Online-Updates und fast 100 rechtlich verbindlichen Artikeln.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
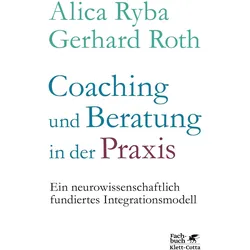
Coaching und Beratung in der Praxis, Fachbücher von Gerhard RothDieses Buch versteht sich als praxisorientierte Fortsetzung des erfolgreichen Grundlagenwerks "Coaching, Beratung und Gehirn". Die dort dargelegten theoretischen Grundlagen werden hier für die praktische Arbeit umsetzbar gemacht. Dadurch entsteht ein erstes integratives Coachingmodell, welches neurobiologische Grundlagenkenntnisse mit hohem Praxisbezug verbindet. Unter anderem erläutert das Buch folgende Punkte anschaulich: Diagnostik in der Beratung, Beziehungsgestaltung mit dem Klienten, Coachingansätze und ihre Wirkungsweisen, Wirksamkeit und Wirkfaktoren von Coaching, integratives Beratungsmodell sowie zahlreiche Tools, Übungen und Fallbeispiele.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Coaching und ergebnisorientierte Selbstreflexion, Fachbücher von Siegfried GreifDer Band liefert eine umfassende theoretische Fundierung des ergebnisorientierten Coachings von Individuen und Gruppen. Praxisorientiert werden Coachingmethoden und -techniken, Erfolgsfaktoren, Voraussetzungen und Kompetenzen auf Seiten des Coaches und der Klienten sowie Möglichkeiten der empirischen Überprüfung von Coachingprozessen dargestellt. Nicht jede Form der Selbstreflexion ist förderlich: Ziellose kreisende Grübeleien müssen von ergebnisorientierter Selbstreflexion unterschieden werden. Coaching dient entsprechend der Förderung der Reflexion und Selbstreflexion sowie der Beratung zur Verbesserung der Erreichung selbstkongruenter Ziele oder zur bewussten Selbstveränderung und Selbstentwicklung. Das Buch beschäftigt sich mit den Kriterien und Merkmalen, an denen sich der Erfolg beim Coaching festmachen lässt. Es erläutert, wie der Prozess des Einzel- und Gruppencoachings beschrieben wird.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
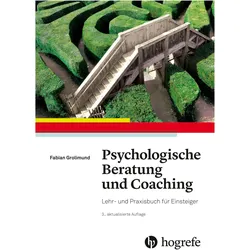
Psychologische Beratung und Coaching, Fachbücher von Fabian GrolimundDie Beratungssituation unterscheidet sich deutlich von therapeutischen Settings. Insgesamt haben die Klienten, die eine Beratung aufsuchen, konkretere und abgegrenztere Probleme ohne Krankheitswert. Sie erwarten vom Berater, dass er sein Fachwissen einsetzt, fehlende Informationen liefert, Wege aufzeigt und ihnen dabei hilft, schwierige Entscheidungen zu treffen oder mit bestimmten Situationen besser zurechtzukommen. Dieses Handbuch vermittelt Ihnen alle grundlegenden und weiterführenden Kompetenzen zur Durchführung eines professionellen Beratungsgesprächs. Das Konzept dieses Buchs entstand an der Universität Fribourg, wo der Autor als Dozent zur psychologischen Beratung lehrte. Der Autor führt anschaulich und mit vielen Beispielen sowie praktischen Übungen durch die sechs Phasen jeder Beratung: Erstkontakt, Beziehungsaufbau, Zielanalyse, Problemanalyse, Lösungsentwicklung und Abschluss. Für die 3. Auflage wurde der Inhalt aktualisiert.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Coaching und Beratung, Fachbücher von Björn MiggeSeit über einem Jahrzehnt gibt Björn Migge mit diesem Handbuch einen einzigartigen Überblick über wichtige Praxismodelle, Methoden und Beratungsanlässe im Coaching und in der Beratung. Der breite theoretische Grundstock wird durch Übungen und umfangreiche Falldarstellungen vertieft. Dieses Standardwerk interessiert eine grosse Leserschaft, denn die Breite der Themen, Modelle und Methoden fürs Coaching sowie der sich daraus ergebende integrative Ansatz lassen sich bestens in die eigene Coachingarbeit übertragen. Die umfangreichen, oft sehr bewegenden Falldarstellungen gehen in die Tiefe der Coachingarbeit. Neu sind die Kapitel zu den Kernkompetenzen im Coaching sowie zum Online-Coaching. Die Stärken dieses Buches sind die vielen praktischen Anregungen und die Vermittlung des Verständnisses von praktischen Coachingproblemen und deren Lösung im Coachingalltag. Insgesamt ist Björn Migge ein Buch gelungen, das sich gleichermassen für das Lernen und die Praxis eignet.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching, Beratung und Gehirn, Fachbücher von Gerhard RothDas Buch beleuchtet das Thema Coaching aus neurobiologischer sowie psychologischer Perspektive und bietet fundierte Grundlagen für eine wirksame Beratungspraxis. Es erläutert Faktoren, welche die Entwicklung und Veränderbarkeit von Persönlichkeit sowie Erlebens- und Verhaltensweisen bedingen, und vermittelt ein tiefgreifendes Verständnis verschiedener Interventionsansätze und ihrer Wirkungsweise. Die wichtigste Aufgabe eines Coaches ist es, den Klienten dabei zu unterstützen, einschränkende Erlebens- und Verhaltensmuster zu erweitern. Die Autoren schildern, mit welchen neurowissenschaftlich fundierten Methoden dies in der beratenden Praxis gelingen kann. Das Buch wirft einen differenzierten Blick auf verschiedene Veränderungsebenen und -strategien sowie auf die Wirksamkeit von Coaching-Interventionen. Ein neurowissenschaftliches Standardwerk für qualitativ hochwertige Beratung. - Gerhard.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Rechtshandbuch für Training, Beratung & Coaching, Fachbücher von Hans OlbertRechtshandbuch für Ausbildung, Beratung und Coaching: Das rechtliche Standardwerk für alle zentralen Rechtsgebiete der Weiterbildung. Mit regelmässigen Online-Updates und fast 100 rechtlich verbindlichen Artikeln.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching und Beratung in der Praxis, Fachbücher von Gerhard RothDieses Buch versteht sich als praxisorientierte Fortsetzung des erfolgreichen Grundlagenwerks "Coaching, Beratung und Gehirn". Die dort dargelegten theoretischen Grundlagen werden hier für die praktische Arbeit umsetzbar gemacht. Dadurch entsteht ein erstes integratives Coachingmodell, welches neurobiologische Grundlagenkenntnisse mit hohem Praxisbezug verbindet. Unter anderem erläutert das Buch folgende Punkte anschaulich: Diagnostik in der Beratung, Beziehungsgestaltung mit dem Klienten, Coachingansätze und ihre Wirkungsweisen, Wirksamkeit und Wirkfaktoren von Coaching, integratives Beratungsmodell sowie zahlreiche Tools, Übungen und Fallbeispiele.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Narrative Ansätze in Beratung und Coaching, Fachbücher von Marc SchreiberIn Beratung und Coaching wird sehr häufig mit narrativen Ansätzen gearbeitet. Narrative Ansätze leiten Klient*innen dazu an, die eigene Biografie zu reflektieren und dadurch den Blick auf sich selbst sowie die eigene Identität in verschiedenen Lebensbereichen zu richten. Das vorliegende Buch beinhaltet verschiedene Methoden für die Anwendung der narrativen Psychologie in der Beratungspraxis. Dabei wird im ersten Teil des Buches das Modell der Persönlichkeits- und Identitätskonstruktion (MPI) als Grundlage für die narrativen Ansätze theoretisch hergeleitet. Auf der Basis des sozialen Konstruktionismus integriert das MPI Ansätze aus der Laufbahn- und Persönlichkeitspsychologie wie die Career Construction Theorie (CCT) von Savickas oder die Theorie der Persönlichkeits-System-Interaktionen (PSI-Theorie) von Kuhl sowie die drei Ebenen des Selbst nach McAdams: soziale*r Akteur*in, motivierte*r Agent*in und autobiografische*r Autor*in. Darüber hinaus nimmt das MPI Bezug zu den industriellen Revolutionen von Arbeiten 1.0 bis Arbeiten 4.0. Elf Kapitel mit narrativen Methoden für die Praxis vermitteln dazu im zweiten Teil des Buches anschauliche Beispiele für die Anwendung in Beratung und Coaching, jeweils strukturiert in einen spezifischen Theorieteil, der Erläuterung der Anwendung in der Praxis und einem Praxisbeispiel.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Schulentwicklung: Beratung und Begleitung, Schulbücher von Claus G. Buhren, Hans-Günter RolffSchulentwicklungsberatung und -begleitung sind inzwischen ein fester Bestandteil von Transformationsprojekten. Ob Ganztag, Digitalisierung, Inklusion, multiprofessionelle Teams oder das Startchancen-Programm - Schulen brauchen bei der Schulentwicklung professionelle Hilfe. Dieses Handbuch bietet dafür das notwendige Handwerkszeug - von den Grundlagen der Schulentwicklung über die Klärung von Zielen und Leitbildern bis hin zu Bestandsaufnahmen und Evaluationen. Das Buch entwickelt ein Verständnis von professioneller Beratung und Begleitung, widmet sich in einem Fallbeispiel der datengestützten Schulentwicklungsberatung und zeigt, wie man Projekte in Teams planen und dabei mit Konflikten oder Widerständen umgehen kann. Dabei kommen insbesondere die Rollen von Steuergruppen, Schulleitungen und Schulaufsicht zur Sprache. Jedes Kapitel liefert eine Vielzahl von Übungen und Beispielen für die Beratungspraxis. Die einzelnen Methoden werden auch als Online-Materialien angeboten.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.